"법인에서 사용하던 장비, 팔때는 어떻게하나요?" 법인 중고 자산을 매각할때 꼭 알아야 할 3가지
감가상각이 끝난 법인 장비, 장부가대로 싸게 팔아야 할까요? 실제 상담 사례를 통해 중고 자산 매각 시 올바른 가격 책정법과 ㅅㄱㄱㅅㅅ 발행 의무를 정리해 드립니다.


회사를 운영하다 보면 사용하던 비품이나 장비를 중고로 처분해야 할 때가 옵니다. 이때 많은 대표님들이 어떻게 처리해야 할지 궁금해하십니다.
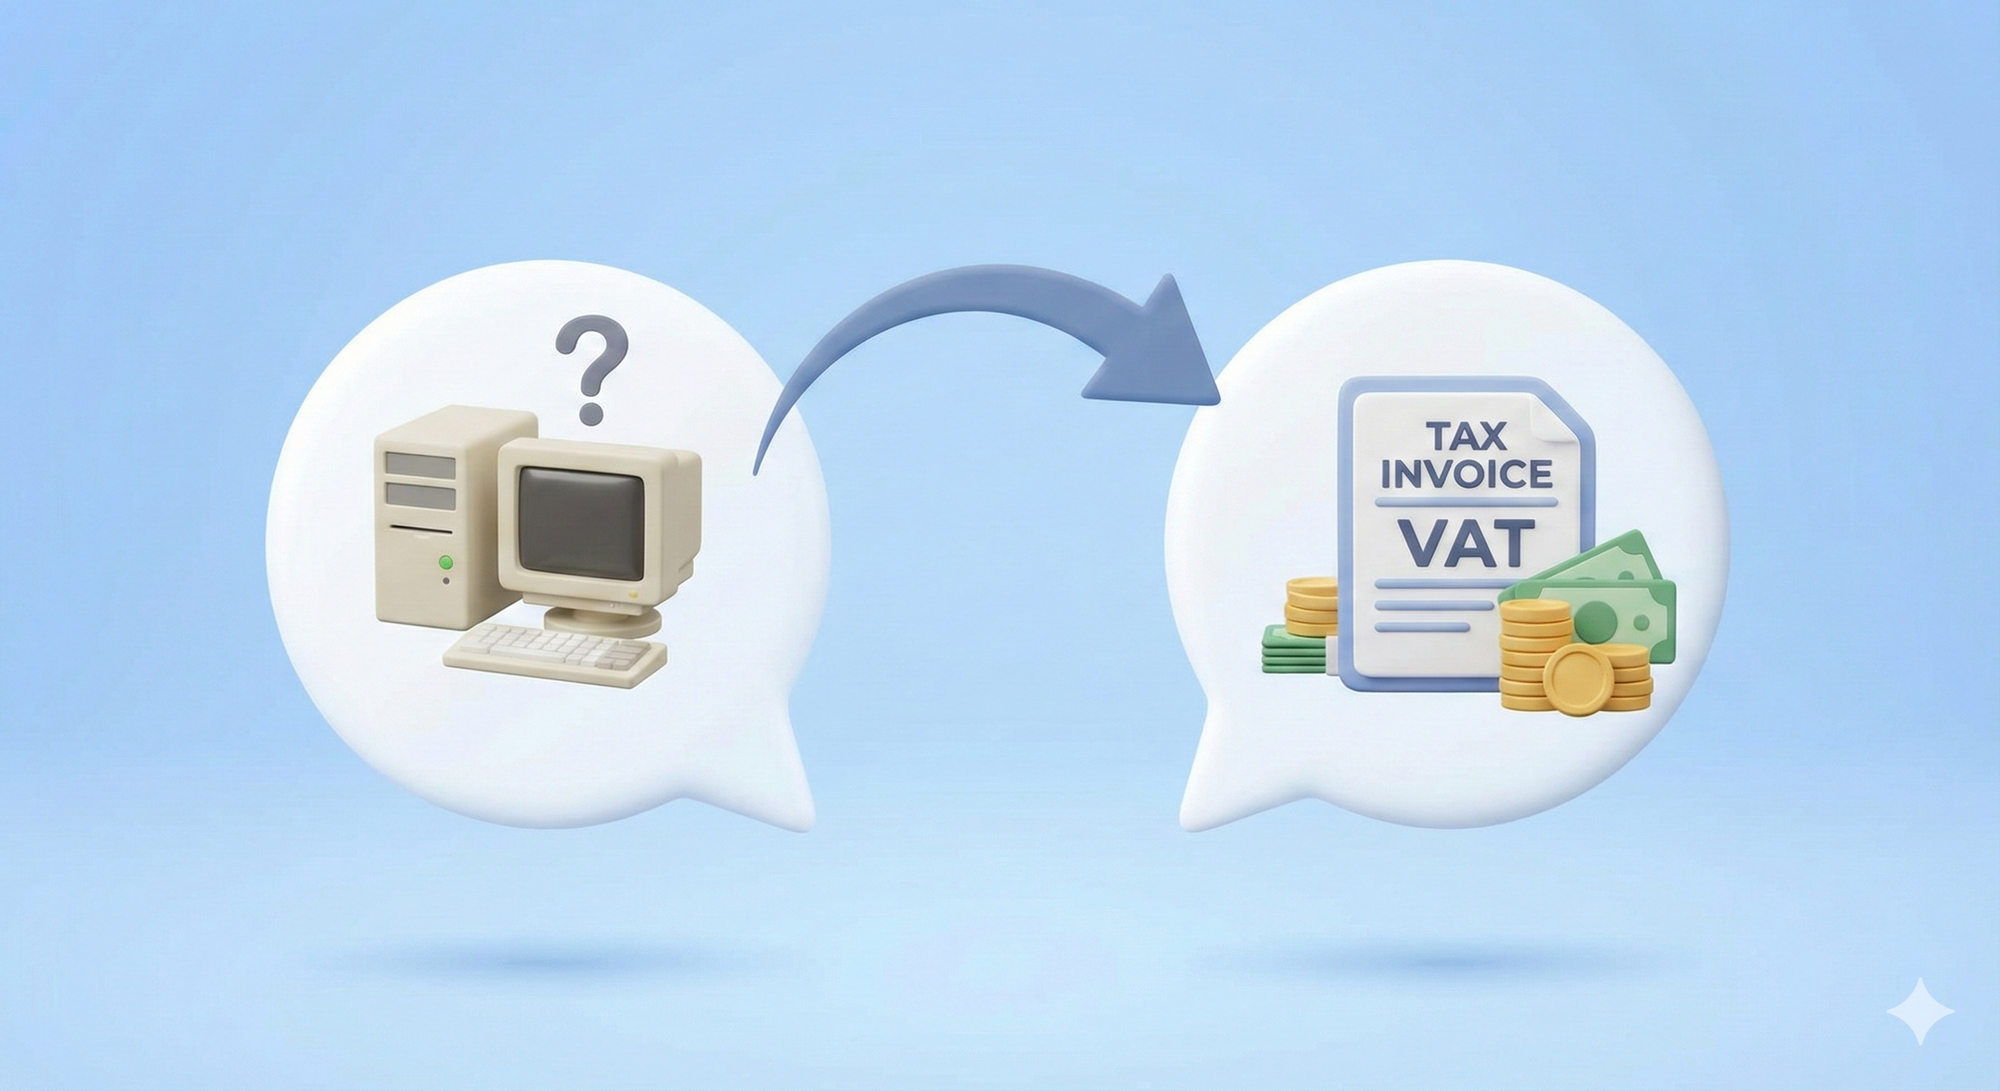
오늘은 실제로 개발 업무에 사용하던 고가의 서버 컴퓨터 장비를 매각하려는 대표님의 상담 사례를 통해, 올바른 가격 책정 방법과 세무 처리 핵심을 알아보겠습니다.
📩 상담 내용 (Inquiry)
Q. 대표님의 질문
"저희 법인에서 쓰던 컴퓨터 장비를 판매하려고 합니다. 구매 당시에는 1,000만 원 정도 들었는데, 직접 조립했고, 비품감가상각이 매년 20%씩 되어서 장부상 가치는 거의 없는 상태입니다.
문제는 요즘 부품값이 올라서 중고 시세가 꽤 나간다는 건데요.
감가상각이 다 된 장비니까 장부가에 맞춰서 싸게 넘겨야 하나요? 아니면 시세대로 받아도 되나요?"
🗣️세무가이드의 답변
결론부터 말씀드리면,
"시세대로 제값 다 받고 파셔도 됩니다."
장부가는 잊으세요 (Market Price)
많은 분들이 "감가상각이 끝난 자산은 가치가 0원이니, 0원에 팔아야 하는거 아닌가"하고 오해하십니다. 하지만 세법상의 장부 가액(Book Value)과 실제 거래 가격(Market Value)은 별개입니다.
- 특수관계인이 아닌 경우: 거래 상대방이 임직원이나 가족 등 '특수관계인'이 아닌 제3자(지자체, 타 기업, 개인 등)라면, 얼마를 받든 전적으로 회사의 자유입니다.
- 시세의 적용: 상담 주신 내용처럼 램이나, 그래픽카드, SSD 등의 시세가 올라 산 가격보다 비싸게 팔더라도 아무런 문제가 없습니다. 법에서 정한 감가상각률은 세금 계산을 위한 기준일 뿐, 실제 판매가를 강제하지 않습니다.
Tip: "피 받고 팔아도 됩니다."
세무 의무: 돈 받을 땐 무조건 '세금계산서' (VAT)
가격을 잘 받는 것보다 더 중요한 것이 있습니다.
법인의 자산을 파는 것은 '재화의 공급'에 해당합니다.
- 세금계산서 발행 필수: 사업자에게 업무용 자산을 매각하고, 법인 통장으로 돈을 받을 때는 반드시 [판매가 + 부가세 10%] 금액으로 세금계산서를 발행해야 합니다.
- 주의사항: "중고니까 그냥 현금 받고 끝내자"라고 생각하시면 안 됩니다. 자산은 사라졌는데, 추후 법인 수익으로 반영하지 않고, 입금 내역이 소명되지 않으면 매출 누락으로 간주되어, 부가세 추징은 물론 가산세 폭탄을 맞을 수 있습니다.
"장부가(0원)보다 비싸게(500만 원) 팔면 차액은 어떻게 하나요?"
이 경우 차액은 회사의 유형자산처분이익이라는 영업외수익으로 잡힙니다.
회사가 돈을 벌었으니, 그 이익만큼 연말에 법인세를 내게 되는 지극히 정상적인 구조입니다.
📝 요약
- 가격 책정: 특수관계인이 아니라면, 장부상 가치, 감가상각 여부와무관하게 현재 시세대로(비싸게) 파셔도 됩니다.
- 필수 의무: 법인의 업무용 자산을 매각하고 법인 계좌로 대금을 수령할 때는 부가세 10%를 포함하여 세금계산서를 발행해야 합니다.
- 수익 인식: 장부가보다 싸게 팔았다면 그 차액을 비용으로 인정해주고, 장부가보다 비싸게 팔았다면 그 차액을 수익에 반영해 법인세 신고시 합산합니다.
"우리 회사 법인 차, 대표님이 인수할 땐 얼마가 적당할까?"
제3자 거래는 자유롭지만, 특수관계인(대표이사, 가족) 거래는 시세보다 싸게 팔면 불필요한 세정간섭을 받을 수 있습니다. 애매한 자산 매각, 실행 전에 세무가이드에 먼저 물어보세요.